โอนเงินผิดบัญชี ทำยังไงให้ได้เงินคืน
ขั้นตอนที่ต้องทำทันทีเมื่อโอนเงินผิดบัญชีหรือสแกน QR ผิด เอกสารที่ต้องเตรียม ระยะเวลาที่มีผลต่อโอกาสได้คืน และสิ่งที่ทำได้เมื่อปลายทางไม่ยอมคืน
ใจเย็นก่อนครับ เรื่องนี้แก้ได้ และคุณไม่ใช่คนแรกที่เจอ
แต่ต้องรู้ความจริงข้อหนึ่งตั้งแต่ต้น — ธนาคารดึงเงินคืนเองไม่ได้ ต้องรอความยินยอมจากเจ้าของบัญชีปลายทาง หรือรอคำสั่งตามกระบวนการทางกฎหมายเท่านั้น แต่เงินก้อนนั้นไม่ได้กลายเป็นของผู้รับเพียงเพราะเข้าบัญชีไปแล้ว เจ้าของเงินยังทวงคืนได้ตามกฎหมาย
เพราะฉะนั้นสิ่งที่ตัดสินผลลัพธ์จริง ๆ คือ คุณเริ่มเร็วแค่ไหน และเริ่มถูกทางไหม
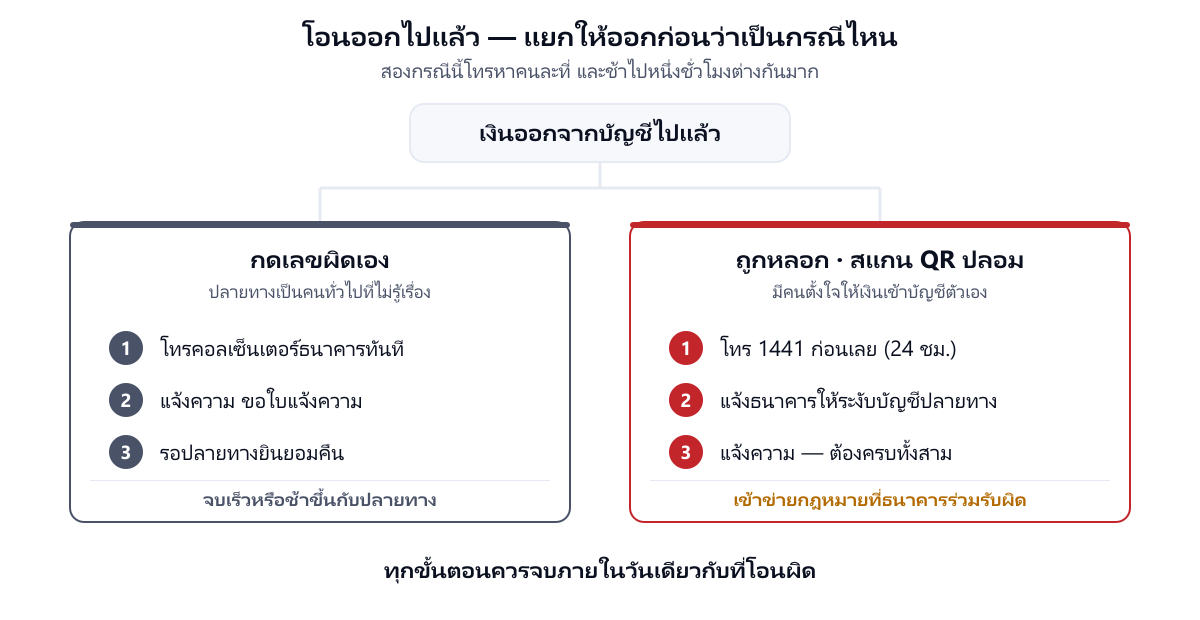
ทำทันทีใน 30 นาทีแรก
1. เก็บหลักฐานให้ครบก่อนอย่างอื่น
เปิดแอปธนาคาร บันทึกภาพหน้าจอของรายการนั้นไว้ ต้องมีให้ครบ
- วันและเวลาที่โอน
- จำนวนเงิน
- เลขบัญชีและชื่อบัญชีปลายทาง
- ชื่อธนาคารปลายทาง
- รหัสอ้างอิงของรายการ
- ช่องทางที่โอน (แอป / ตู้ ATM / สาขา)
ถ้าโอนที่ตู้ ATM ให้เก็บสลิปกระดาษไว้ ห้ามทิ้ง
2. โทรหาธนาคารของคุณทันที
โทรคอลเซ็นเตอร์ธนาคารต้นทาง แจ้งว่าโอนผิดบัญชี พร้อมข้อมูลข้างบน
ธนาคารจะบันทึกเรื่องและติดต่อธนาคารปลายทางเพื่อขอความยินยอมจากเจ้าของบัญชี
ทำทางโทรศัพท์ก่อนเสมอ แล้วค่อยไปสาขาหรือส่งเอกสารตามทีหลัง เพราะเวลาสำคัญกว่าความครบถ้วนของเอกสารในชั่วโมงแรก
3. ถ้าสงสัยว่าถูกหลอก ให้โทร 1441 ด้วย
แยกให้ออกระหว่าง 2 กรณี
| กรณี | ทำอะไร |
|---|---|
| กดเลขบัญชีผิดเอง ปลายทางเป็นคนทั่วไปที่ไม่รู้เรื่อง | ติดต่อธนาคาร ขอความยินยอมคืนเงิน |
| ถูกหลอก เช่นสแกน QR ปลอม โดนหลอกให้โอน | ติดต่อธนาคาร + โทร 1441 (ศูนย์ AOC) + แจ้งความ |
กรณีถูกหลอกเข้าข่ายอาชญากรรมออนไลน์ ซึ่งมีช่องทางอายัดที่เร็วกว่าและมีอำนาจมากกว่า
ขั้นตอนต่อจากนั้น
4. แจ้งความที่สถานีตำรวจ
เอาไปด้วย: สลิปหรือภาพหน้าจอรายการโอน · บัตรประชาชน · ข้อมูลบัญชีปลายทาง
ขอ ใบแจ้งความ ไว้ เพราะเป็นเอกสารที่ธนาคารใช้ประกอบเรื่อง และเป็นสิ่งที่ทำให้เรื่องเดินต่อได้ถ้าปลายทางไม่ยอมคืน
ทำได้ที่สถานีตำรวจ หรือผ่านระบบแจ้งความออนไลน์ของสำนักงานตำรวจแห่งชาติ
5. ส่งเอกสารให้ธนาคาร
ธนาคารส่วนใหญ่รับเอกสารทางอีเมลหรือที่สาขา สอบถามช่องทางที่ถูกต้องจากคอลเซ็นเตอร์
จากนั้นธนาคารปลายทางจะติดต่อเจ้าของบัญชีเพื่อขอความยินยอม
กฎหมายที่เปลี่ยนเรื่องนี้ไปพอสมควร — และข้อที่คนเข้าใจผิดกันมาก
ตั้งแต่ 13 เมษายน 2568 พระราชกำหนดมาตรการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยี (ฉบับที่ 2) มีผลบังคับใช้ สาระที่กระทบคนถูกหลอกโดยตรงคือ ธนาคารและค่ายมือถือต้องร่วมรับผิดชอบความเสียหายด้วย ไม่ใช่ปล่อยให้เป็นเรื่องของผู้เสียหายฝ่ายเดียว
แต่ต้องอ่านให้ครบ เพราะไม่ได้แปลว่าธนาคารคืนเงินให้ทุกกรณี
| คำถาม | คำตอบ |
|---|---|
| ใช้กับกรณีไหน | ถูกหลอกให้โอน รวมถึงสแกน QR ปลอม |
| ธนาคารต้องรับผิดเมื่อไหร่ | เมื่อไม่ได้ทำตามมาตรฐานที่ ธปท. กำหนด เช่น ระบบสกัดบัญชีม้า และช่องทางรับแจ้งเหตุ 24 ชั่วโมง |
| ธนาคารไม่ต้องรับผิดเมื่อไหร่ | เมื่อพิสูจน์ได้ว่าทำตามมาตรฐานครบถ้วนแล้ว |
| ย้อนหลังได้ไหม | ไม่ได้ ใช้กับความเสียหายที่เกิดตั้งแต่ 13 เม.ย. 2568 เป็นต้นไปเท่านั้น |
สิ่งที่ผู้เสียหายต้องทำเพื่อรักษาสิทธิ์ยังเป็นสามอย่างเดิม และต้องทำให้ครบทั้งสาม — โทร 1441 · แจ้งความ · แจ้งธนาคารให้ระงับบัญชีปลายทาง
🔴 ข้อที่คนเข้าใจผิดบ่อยที่สุด: “โอนผิดเลขบัญชีเอง” ไม่เข้าข่ายกฎหมายนี้
กฎหมายฉบับนี้เขียนขึ้นสำหรับอาชญากรรมทางเทคโนโลยี คือมีคนหลอกคุณ ไม่ได้เขียนสำหรับกรณีที่คุณกดเลขผิดเอง หรือสแกน QR ของร้านถูกแต่ใส่ยอดผิด
กรณีโอนผิดเองยังต้องใช้วิธีในหัวข้อข้างบน คือให้ธนาคารประสานกับปลายทาง และสุดท้ายขึ้นอยู่กับว่าเจ้าของบัญชีปลายทางยินยอมคืนหรือไม่
ถ้าปลายทางยอมคืน
เป็นกรณีที่จบง่ายที่สุด ธนาคารจะดำเนินการโอนคืนให้ ระยะเวลาขึ้นกับว่าปลายทางตอบกลับเร็วแค่ไหน อาจใช้เวลาตั้งแต่ไม่กี่วันถึงหลายสัปดาห์
ถามหมายเลขอ้างอิงของเรื่องไว้ทุกครั้ง แล้วโทรตามเป็นระยะ เรื่องที่ไม่มีคนตามมักเดินช้ากว่าเรื่องที่มีคนตาม
ถ้าปลายทางไม่ยอมคืน หรือติดต่อไม่ได้
นี่คือจุดที่หลายคนถอดใจ แต่ยังมีทางไปต่อ
- ธนาคารอายัดบัญชีเองไม่ได้ ต้องมีคำสั่งจากพนักงานสอบสวน
- ต้องกลับไปที่ตำรวจ เพื่อให้ออกหมายอายัดหรือหมายเรียกไปยังธนาคารปลายทาง
- การอายัดชั่วคราวมีอายุสั้น ถ้าไม่มีคำสั่งจากพนักงานสอบสวนตามมาภายในเวลาที่ธนาคารกำหนด (โดยทั่วไปประมาณ 7 วัน) ธนาคารจะยกเลิกการอายัด
จุดที่คนพลาดบ่อยที่สุด คือแจ้งธนาคารแล้วก็รอเฉย ๆ การอายัดชั่วคราวหมดอายุแล้วเงินถูกถอนออกไป โดยที่ผู้เสียหายไม่รู้ตัวเลย แจ้งธนาคารแล้วต้องไปแจ้งความต่อทันที ไม่ใช่รอดูว่าธนาคารจะติดต่อกลับมาว่าอย่างไร
เรื่องที่ปลายทางควรรู้
การเก็บเงินที่คนอื่นโอนผิดมาไว้เป็นของตัวเอง ไม่ใช่เรื่องที่ทำได้ ในทางกฎหมาย ผู้ที่รู้ว่าเงินไม่ใช่ของตนแล้วยังนำไปใช้ อาจเข้าข่ายความผิดอาญาได้
ถ้าคุณเป็นฝ่ายที่ได้รับเงินโดยไม่ทราบที่มา ทางที่ปลอดภัยที่สุดคืออย่าเพิ่งใช้เงินก้อนนั้น แล้วติดต่อธนาคารของคุณเพื่อแจ้งเรื่อง
🔴 และอย่าโอนคืนเอง แม้จะดูเป็นการทำดี เพราะอาจทำให้คุณกลายเป็นทางผ่านของเงินที่ผิดกฎหมายโดยไม่รู้ตัว เหตุผลเต็ม ๆ อยู่ที่ บัญชีม้าคืออะไร ร้านค้ากลายเป็นได้โดยไม่รู้ตัวยังไง
กรณีที่เกี่ยวกับ QR โดยเฉพาะ
สแกน QR ปลอมที่ถูกแปะทับ QR ร้าน
รูปแบบที่พบมากที่สุดในไทย เงินไปเข้าบัญชีมิจฉาชีพแทนที่จะเข้าร้าน
- แจ้งร้านทันที เพราะเป็นหลักฐานว่ามีการดัดแปลงป้าย และร้านอื่นอาจโดนด้วย
- โทร 1441 และแจ้งความ เพราะเข้าข่ายฉ้อโกง
- ถ่ายรูปป้ายที่ร้านไว้เป็นหลักฐาน ก่อนที่มันจะถูกแกะออก
วิธีดูให้ออกตั้งแต่ก่อนโอน และรูปแบบอื่นที่มิจฉาชีพใช้ อยู่ที่QR Code ปลอม ดูยังไง ส่วนความเสี่ยงจากการสแกนเองอยู่ที่ สแกน QR อันตรายไหม
โอนตามยอดที่ล็อกไว้ใน QR แต่ยอดผิด
ถ้าร้านทำ QR ล็อกยอดผิด ให้ติดต่อร้านโดยตรงก่อน มักจบได้เร็วกว่าผ่านธนาคารมาก
ป้องกันไม่ให้เกิดอีก
ก่อนกดยืนยันทุกครั้ง ให้ดู 3 อย่าง
- ชื่อบัญชีปลายทาง ที่ขึ้นในแอป — ตรงกับชื่อร้านหรือคนที่คุณตั้งใจโอนไหม
- ยอดเงิน — ตรวจตำแหน่งจุดทศนิยมและจำนวนหลัก
- เลข 4 ตัวท้ายของบัญชี — เทียบกับที่ปลายทางแจ้งมา
ชื่อบัญชีคือด่านที่สำคัญที่สุด เพราะต่อให้เลขบัญชีถูกก็อาจเป็นคนละคนได้ แต่ชื่อไม่โกหก
นิสัยอื่นที่ช่วยได้
- โอนยอดใหญ่ครั้งแรกให้ทดสอบ 1 บาทก่อน แล้วดูว่าชื่อขึ้นตรงไหม
- อย่าโอนตอนรีบ — ความเร่งรีบคือสาเหตุอันดับหนึ่ง
- ตั้งบัญชีที่โอนบ่อยไว้เป็นรายการโปรด จะได้ไม่ต้องพิมพ์เลขใหม่ทุกครั้ง
- ระวังเลขบัญชีที่ก็อปมาจากแชต โดยเฉพาะในกลุ่มที่มีคนหลายคน — มิจฉาชีพชอบส่งเลขบัญชีตัวเองตามหลังของจริง
ถ้าธนาคารไม่ช่วยเหลือ
ถ้ารู้สึกว่าเรื่องไม่คืบหน้าอย่างที่ควร
- ขอชื่อและหมายเลขเรื่องของเจ้าหน้าที่ที่รับผิดชอบ
- ยื่นเรื่องเป็นลายลักษณ์อักษรถึงธนาคาร
- ร้องเรียนต่อ ศูนย์คุ้มครองผู้ใช้บริการทางการเงิน (ศคง.) ธนาคารแห่งประเทศไทย โทร 1213
สรุปลำดับที่ต้องทำ
- เก็บหลักฐานจากแอปให้ครบ
- โทรธนาคารต้นทางทันที
- ถ้าถูกหลอก โทร 1441 ด้วย
- แจ้งความ ขอใบแจ้งความ
- ส่งเอกสารให้ธนาคาร
- ตามเรื่องเป็นระยะ อย่ารอเฉย ๆ
- ถ้าไม่คืบหน้า ร้องเรียนที่ 1213
ทุกขั้นตอนนี้ควรจบภายในวันเดียวกับที่โอนผิด ถ้าเป็นไปได้
ป้องกันตั้งแต่ต้นทาง — สร้าง QR พร้อมเพย์ที่ผูกกับบัญชีตัวเองโดยตรง และก่อนโอน เอา QR ที่ไม่แน่ใจมาดูเบอร์ปลายทางก่อนได้ที่นี่
ที่มาและช่องทางตรวจสอบ
ข้อมูลในบทความนี้อ้างอิงจากหน่วยงานด้านล่าง แนะนำให้เช็กกับต้นทางอีกครั้งก่อนตัดสินใจ เพราะเงื่อนไขและตัวเลขเปลี่ยนได้ตลอด
เทียบข้อมูลกับต้นทางล่าสุด
บทความที่เกี่ยวข้อง
เช็กเลขบัญชีจาก QR Code ก่อนโอน ดูว่าเงินเข้าเลขบัญชีไหนกันแน่
วิธีดูว่า QR พร้อมเพย์ที่ได้มาโอนเข้าเลขบัญชีอะไร ยอดเท่าไร โดยไม่ต้องกดโอนก่อน พร้อมเหตุผลที่เครื่องมือตรวจ QR ของต่างประเทศบอกเรื่องนี้ไม่ได้
อ่าน 6 นาที
ลูกค้าสแกน QR แล้วโอนไม่ได้ สาเหตุและวิธีแก้ที่หน้าร้าน
ลูกค้าสแกน QR ติดแล้วแต่โอนไม่สำเร็จ เกิดจากอะไรได้บ้าง ตั้งแต่วงเงินต่อวัน การสแกนใบหน้าเมื่อโอนเกิน 50,000 ไปจนถึงปัญหาที่ฝั่งร้าน พร้อมทางแก้เฉพาะหน้า
อ่าน 7 นาที
ผูกพร้อมเพย์ยังไง ผูกได้กี่บัญชี และเลือกผูกกับอะไรดี
พร้อมเพย์ผูกได้กี่ธนาคาร ข้อจำกัดจริงอยู่ที่เลขที่ใช้ผูก ไม่ใช่ธนาคาร พร้อมเช็กว่าย้ายบัญชีแล้ว QR เดิมต้องพิมพ์ใหม่ไหม และผูกอะไรกับอะไรดีถ้าเปิดร้าน
อ่าน 6 นาที